

Στον αέρα το δικαίωμα στην ασφάλιση, αδιευκρίνιστοι οι όροι ασφάλισης
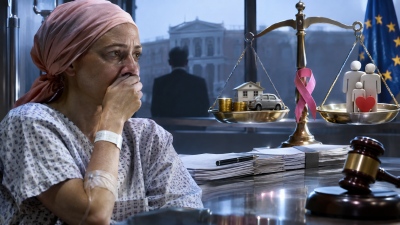
Αλλάζουν, υπόσχεται η κυβέρνηση τα δεδομένα στην ιδιωτική ασφάλιση για πρώην καρκινοπαθείς, σύμφωνα με τον νέο νόμο 5317/2026 που τίθεται σε εφαρμογή από τις 20 Νοεμβρίου 2026.
Ο νέος νόμος που ευθυγραμμίζει το ελληνικό δίκαιο με το ευρωπαϊκό απαγορεύει τη χρήση δεδομένων προσωπικού χαρακτήρα που σχετίζονται με διάγνωση ογκολογικής ασθένειας για σκοπούς ασφαλιστικής σύμβασης που συνδέεται με σύμβαση πίστωσης, εφόσον έχουν παρέλθει πέντε χρόνια από την ολοκλήρωση της θεραπείας.
Όμως, σχεδιάστηκε μόνο για καταναλωτές που τους χορηγείται τραπεζικό δάνειο, έχοντας στόχο η ΕΕ και εθνική νομοθεσία να διασφαλίσει την εξόφληση του δανείου.
Μετέωρο, ωστόσο, το βήμα τονίζει στο ΒΝ ο Πρόεδρος της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος Κωνσταντίνος Ρούσσης. Οι όροι δεν έχουν διατυπωθεί ξεκάθαρα ενώ αποκλείονται οι καρκινοπαθείς που δεν έχουν να λαμβάνειν τραπεζικό δάνειο.
Με αφορμή τον νέο νόμο, όπως τον έχουν βαφτίσει "Το Δικαίωμα στην Λήθη που τίθεται σε εφαρμογή στις 20 Νοεμβρίου το ΒΝ έθεσε στον κον Ρούσση της εξής ερωτήσεις:
1. Οι καρκινοπαθείς με το νέο νόμο 5317/2026 δύνανται να συνάψουν ασφαλιστήριο συμβόλαιο ζωής, ωστόσο υπό την συνθήκη να τους έχει χορηγηθεί τραπεζικό δάνειο. Γιατί η ικανότητα αυτή παραχωρείται μόνο σε δανειολήπτες.
2. Μήπως ο στόχος είναι η αύξηση των τραπεζικών δανείων και μεταρρύθμιση αυτή ξεκίνησε να γίνεται με την στήριξη των τραπεζών;
3. Οι ασφαλιστικές δεν ασφαλίζουν ισχυριζόμενος το υψηλό ρίσκο και συρροή ζημιών. Τι έχετε να προτείνετε εσείς;
4. Τα ασφαλιστήρια ζωής των καρκινοπαθών δανειοληπτών έχουν τους ίδιους όρους με όσους δεν πάσχουν από την ασθένεια. Υπάρχουν ρήτρες;
Στον αέρα το δικαίωμα στην ασφάλιση, αδιευκρίνιστοι οι όροι ασφάλισης
Για το δικαίωμα στην λήθη έγινε ένα σημαντικό πρώτο βήμα το οποίο όμως οφείλουμε όλοι να υποστηρίξουμε για να υπάρχει η ανάλογη συνέχεια διότι κινδυνεύει από "πρώτο βήμα" να γίνει "μετέωρο βήμα", τονίζει ο κος Ρούσσης. Οι καθ’ ύλην αρμόδιοι πρέπει να καταστήσουν ξεκάθαρα τις προϋποθέσεις και τους όρους όπου κάποιος άνθρωπος θα μπορεί να ασφαλιστεί. Έως τώρα, οι ασφαλιστικές Εταιρείες παρότι καλωσορίζουν την νέα νομοθεσία αποδεικνύονται διστακτικές δικαίως ή αδίκως μιας και μιλάμε για να μια παρέμβαση που θα έχει αρνητική επίπτωση στα οικονομικά τους αποτελέσματα κατά πάσα πιθανότητα.
Κίνημα με στόχο την πρόσβαση σε όλα τα οικονομικά εργαλεία
Σύμφωνα με την προσωπική του εκτίμηση πίσω από αυτή την ενέργεια δεν κρύβονται προσδοκίες για την αύξηση του αριθμού των δανείων από τις τράπεζες, αυτή η ρύθμιση ξεκίνησε να μπαίνει στον διάλογο από την πίεση μερίδας της κοινωνίας για ίση πρόσβαση σε όλους τους μηχανισμούς.
Η συζήτηση αυτή ξεκίνησε προ κάποιων ετών διότι οι άνθρωποι που πάσχουν από καρκίνο είχαν έναν μεγάλο αποκλεισμό από κάθε χρηματοδοτικό εργαλείο για να υποστηρίξουν τις επιχειρήσεις και τις οικογένειες τους. Αυτό προκάλεσε μια πρώτη αντίδραση στις ομάδες των ασθενών (ή καλύτερα πρώην ασθενών) οι οποίοι ορθώς θεώρησαν ότι θα πρέπει να έχουν πρόσβαση σε όλα τα οικονομικά εργαλεία όπως κάθε άνθρωπος.
Εξαιρείται του νόμου το δικαίωμα ασφάλισης ζωής με ατομική πρωτοβουλία
Εκτός των ξεκάθαρων προϋποθέσεων και των όρων κάλυψης αυτό που θα πρέπει να είναι το αμέσως επόμενο βήμα είναι η διεύρυνση του μέτρου πέραν της εξασφάλισης των υποχρεώσεων ενός δανείου και μιας τράπεζας και να διευρυνθεί και στην ανάγκη εξασφάλισης της οικογένειας του καθενός με ατομική πρωτοβουλία.
Ο ‘μουτζούρης’ εκτός συνομιλιών
Από εκεί και πέρα, είναι σαφές πως πρέπει να βρεθεί μια χρυσή τομή μεταξύ της ισότητας της κοινωνίας και των δυνατοτήτων της εκάστοτε Εταιρείας να αναλάβει τέτοιου είδους κινδύνους. Και ο μόνος τρόπος για να βρεθεί αυτή η συμφωνία είναι να καθίσουν όλα τα μέρη στο τραπέζι με κοινή στόχευση και όχι με διάθεση να πετάξουν αλλού τον μουτζούρη. Σύμπραξη κράτους και ιδιωτικού φορέα και η δημιουργία ενός ειδικού πλαισίου κάλυψης σίγουρα μπορούν να δώσουν λύση στο δεδομένο πρόβλημα το οποίο πρέπει να αντιμετωπίσουμε όλοι μαζί.
Ελ. Ερμείδου
www.bankingnews.gr
Ο νέος νόμος που ευθυγραμμίζει το ελληνικό δίκαιο με το ευρωπαϊκό απαγορεύει τη χρήση δεδομένων προσωπικού χαρακτήρα που σχετίζονται με διάγνωση ογκολογικής ασθένειας για σκοπούς ασφαλιστικής σύμβασης που συνδέεται με σύμβαση πίστωσης, εφόσον έχουν παρέλθει πέντε χρόνια από την ολοκλήρωση της θεραπείας.
Όμως, σχεδιάστηκε μόνο για καταναλωτές που τους χορηγείται τραπεζικό δάνειο, έχοντας στόχο η ΕΕ και εθνική νομοθεσία να διασφαλίσει την εξόφληση του δανείου.
Μετέωρο, ωστόσο, το βήμα τονίζει στο ΒΝ ο Πρόεδρος της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος Κωνσταντίνος Ρούσσης. Οι όροι δεν έχουν διατυπωθεί ξεκάθαρα ενώ αποκλείονται οι καρκινοπαθείς που δεν έχουν να λαμβάνειν τραπεζικό δάνειο.
Με αφορμή τον νέο νόμο, όπως τον έχουν βαφτίσει "Το Δικαίωμα στην Λήθη που τίθεται σε εφαρμογή στις 20 Νοεμβρίου το ΒΝ έθεσε στον κον Ρούσση της εξής ερωτήσεις:
1. Οι καρκινοπαθείς με το νέο νόμο 5317/2026 δύνανται να συνάψουν ασφαλιστήριο συμβόλαιο ζωής, ωστόσο υπό την συνθήκη να τους έχει χορηγηθεί τραπεζικό δάνειο. Γιατί η ικανότητα αυτή παραχωρείται μόνο σε δανειολήπτες.
2. Μήπως ο στόχος είναι η αύξηση των τραπεζικών δανείων και μεταρρύθμιση αυτή ξεκίνησε να γίνεται με την στήριξη των τραπεζών;
3. Οι ασφαλιστικές δεν ασφαλίζουν ισχυριζόμενος το υψηλό ρίσκο και συρροή ζημιών. Τι έχετε να προτείνετε εσείς;
4. Τα ασφαλιστήρια ζωής των καρκινοπαθών δανειοληπτών έχουν τους ίδιους όρους με όσους δεν πάσχουν από την ασθένεια. Υπάρχουν ρήτρες;
Στον αέρα το δικαίωμα στην ασφάλιση, αδιευκρίνιστοι οι όροι ασφάλισης
Για το δικαίωμα στην λήθη έγινε ένα σημαντικό πρώτο βήμα το οποίο όμως οφείλουμε όλοι να υποστηρίξουμε για να υπάρχει η ανάλογη συνέχεια διότι κινδυνεύει από "πρώτο βήμα" να γίνει "μετέωρο βήμα", τονίζει ο κος Ρούσσης. Οι καθ’ ύλην αρμόδιοι πρέπει να καταστήσουν ξεκάθαρα τις προϋποθέσεις και τους όρους όπου κάποιος άνθρωπος θα μπορεί να ασφαλιστεί. Έως τώρα, οι ασφαλιστικές Εταιρείες παρότι καλωσορίζουν την νέα νομοθεσία αποδεικνύονται διστακτικές δικαίως ή αδίκως μιας και μιλάμε για να μια παρέμβαση που θα έχει αρνητική επίπτωση στα οικονομικά τους αποτελέσματα κατά πάσα πιθανότητα.
Κίνημα με στόχο την πρόσβαση σε όλα τα οικονομικά εργαλεία
Σύμφωνα με την προσωπική του εκτίμηση πίσω από αυτή την ενέργεια δεν κρύβονται προσδοκίες για την αύξηση του αριθμού των δανείων από τις τράπεζες, αυτή η ρύθμιση ξεκίνησε να μπαίνει στον διάλογο από την πίεση μερίδας της κοινωνίας για ίση πρόσβαση σε όλους τους μηχανισμούς.
Η συζήτηση αυτή ξεκίνησε προ κάποιων ετών διότι οι άνθρωποι που πάσχουν από καρκίνο είχαν έναν μεγάλο αποκλεισμό από κάθε χρηματοδοτικό εργαλείο για να υποστηρίξουν τις επιχειρήσεις και τις οικογένειες τους. Αυτό προκάλεσε μια πρώτη αντίδραση στις ομάδες των ασθενών (ή καλύτερα πρώην ασθενών) οι οποίοι ορθώς θεώρησαν ότι θα πρέπει να έχουν πρόσβαση σε όλα τα οικονομικά εργαλεία όπως κάθε άνθρωπος.
Εξαιρείται του νόμου το δικαίωμα ασφάλισης ζωής με ατομική πρωτοβουλία
Εκτός των ξεκάθαρων προϋποθέσεων και των όρων κάλυψης αυτό που θα πρέπει να είναι το αμέσως επόμενο βήμα είναι η διεύρυνση του μέτρου πέραν της εξασφάλισης των υποχρεώσεων ενός δανείου και μιας τράπεζας και να διευρυνθεί και στην ανάγκη εξασφάλισης της οικογένειας του καθενός με ατομική πρωτοβουλία.
Ο ‘μουτζούρης’ εκτός συνομιλιών
Από εκεί και πέρα, είναι σαφές πως πρέπει να βρεθεί μια χρυσή τομή μεταξύ της ισότητας της κοινωνίας και των δυνατοτήτων της εκάστοτε Εταιρείας να αναλάβει τέτοιου είδους κινδύνους. Και ο μόνος τρόπος για να βρεθεί αυτή η συμφωνία είναι να καθίσουν όλα τα μέρη στο τραπέζι με κοινή στόχευση και όχι με διάθεση να πετάξουν αλλού τον μουτζούρη. Σύμπραξη κράτους και ιδιωτικού φορέα και η δημιουργία ενός ειδικού πλαισίου κάλυψης σίγουρα μπορούν να δώσουν λύση στο δεδομένο πρόβλημα το οποίο πρέπει να αντιμετωπίσουμε όλοι μαζί.
Ελ. Ερμείδου
www.bankingnews.gr
Σχόλια αναγνωστών